१ नोव्हेंबर २०२६ पासून सुधारित नियम २१ लागू; जीएसटी नोंदणी रद्द करण्यासाठी आता पाच विशिष्ट कारणांचा समावेश
नवी दिल्ली :
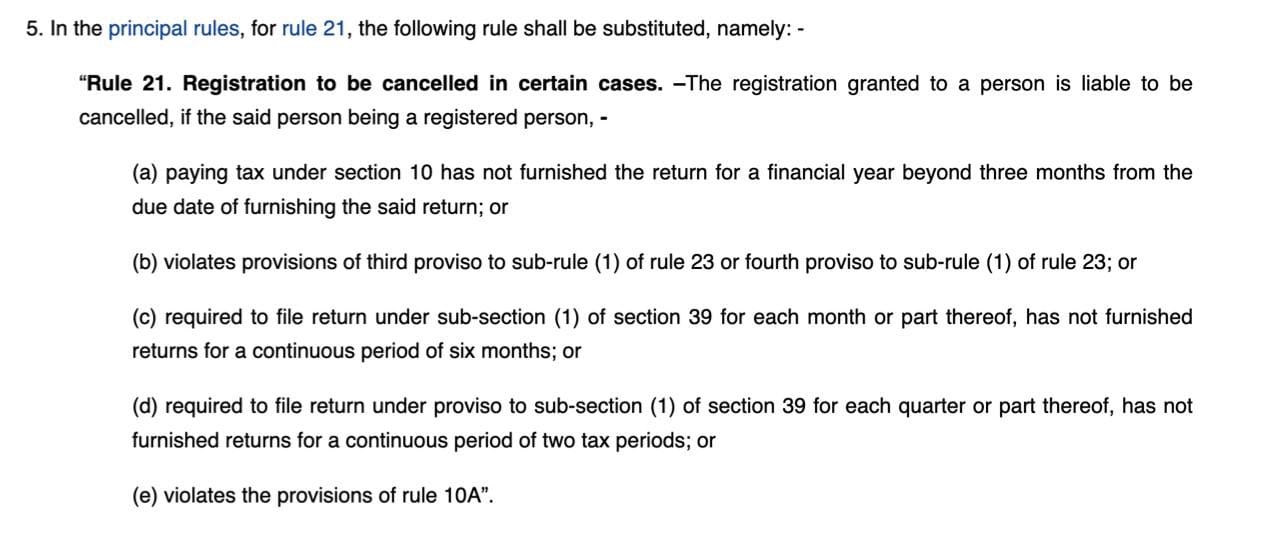
वस्तू व सेवा कर (जीएसटी) करदात्यांसाठी महत्त्वाचा बदल करण्यात आला आहे. केंद्रीय वस्तू व सेवा कर नियम, २०१७ मधील नियम २१ मध्ये १ नोव्हेंबर २०२६ पासून सुधारणा लागू झाली आहे. या सुधारणेनुसार जीएसटी नोंदणी रद्द करण्यासाठी नियम २१ अंतर्गत असलेली अनेक कारणे वगळण्यात आली असून, आता पाच विशिष्ट कारणे कायम ठेवण्यात आली आहेत.
पूर्वी नियम २१ अंतर्गत कलम १६ नुसार इनपुट टॅक्स क्रेडिट (ITC) संदर्भातील उल्लंघन, नियम ८६बीचे उल्लंघन, जीएसटीआर-१ आणि जीएसटीआर-३बीमधील पुरवठ्याच्या तपशिलांतील तफावत, कलम १७१चे उल्लंघन, घोषित व्यवसायाच्या ठिकाणी व्यवसाय न करणे तसेच प्रत्यक्ष वस्तू किंवा सेवा पुरवठा न करता पावत्या जारी करणे अशा कारणांचा समावेश होता. सुधारित नियम २१ मधून ही कारणे वगळण्यात आली आहेत.
सुधारित नियम २१ नुसार आता खालील पाच परिस्थितींमध्ये जीएसटी नोंदणी रद्द होऊ शकते :
1. कलम १० अंतर्गत कंपोझिशन कर भरणाऱ्या करदात्याने आर्थिक वर्षाचा रिटर्न देय तारखेपासून तीन महिन्यांपेक्षा अधिक काळ सादर न करणे.
2. नियम २३ मधील उपनियम (१) च्या तिसऱ्या किंवा चौथ्या परंतुकातील तरतुदींचे उल्लंघन करणे.
3. दरमहा रिटर्न भरणे आवश्यक असलेल्या करदात्याने सलग सहा महिने रिटर्न दाखल न करणे.
4. तिमाही रिटर्न भरणाऱ्या करदात्याने सलग दोन कर कालावधींचे रिटर्न दाखल न करणे.
5. नियम १०-अ अंतर्गत आवश्यक असलेली बँक खात्याची माहिती सादर न करणे.
या बदलामुळे नियम २१ अंतर्गत नोंदणी रद्द करण्याच्या कारणांची व्याप्ती मर्यादित झाली आहे. मात्र, नियम २१ मधून काही कारणे वगळली असली तरी जीएसटी कायद्याच्या कलम २९(२) मधील स्वतंत्र तरतुदी लागू राहतात. त्यामुळे नोंदणी रद्द होण्यापासून सर्व प्रकारचे संरक्षण मिळाले आहे, असा या सुधारणेचा अर्थ घेऊ नये.